TransUnion 信貸評分 2026:1000–4000 分、A–J 十級與 6 大計算因素全拆解(8月更新)
環聯 TransUnion(TU)信貸評分由 1000 至 4000 分,分 A 至 J 共 10 級,A 最高。本文按環聯官方資料拆解 6 大計算因素、每 12 個月一次免費報告、貸款審批影響、改善方法及常見迷思(2026年8月更新)。
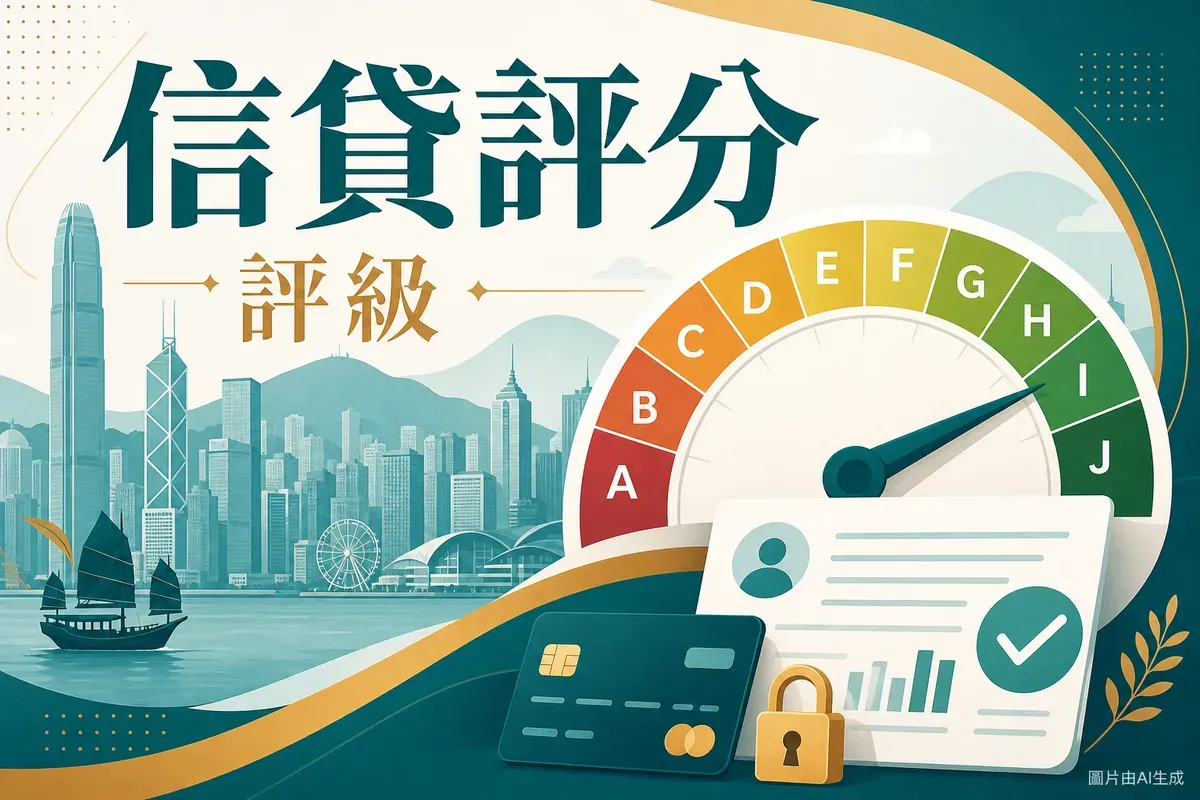
申請信用卡、私人貸款、稅貸或按揭時,信貸提供者通常會參考你的信貸報告。香港環聯(TransUnion,俗稱 TU)的個人信貸評分由 1000 至 4000 分,相對評級分為 A 至 J 共 10 級,A 級最高[1]。本文按環聯官方資料講清楚 6 大計算因素、免費查報告的方法,以及信貸評分在貸款審批中扮演什麼角色;不會把非官方分數界線或「某級一定有某利率」當成事實。
資料查核聲明:以下評分範圍、計算因素及查閱方法已按環聯(TransUnion HK)截至 2026 年 8 月 1 日的官方公開頁面核對。環聯沒有公開 A 至 J 每一級的分數界線,也沒有公布級別與銀行 APR 的固定對照;批核與利率仍視乎個別機構準則、收入、負債及申請條件。
快速結論 / TL;DR
| 項目 | 2026 年現況 | 來源 |
|---|---|---|
| 環聯評分範圍 | 1000 – 4000 分,分數越高越好 | [1] |
| 評級級別 | A 至 J 共 10 級,A 最高、J 最低 | [2] |
| 影響最大的因素 | 還款紀錄(準時全額還款) | [3] |
| 信貸額使用率建議 | 維持在 30% – 50% 或以下 | [1] |
| 免費查閱 | 每 12 個月一次,經環聯手機程式領取 | [4] |
| 自己查閱會否扣分 | 不會,查自己的報告不會降低信貸評分 | [4] |
| 負面紀錄保留期 | 欠款全數清還後仍可保留最長 5 年 | [3] |
一、什麼是 TransUnion 信貸評分?
信貸評分是評核個人「信用人格」的參考指標,量化你在財務上的信用度。環聯說明,在香港,環聯的信貸評分由 1000 至 4000 分,相對的信貸評級則分為 A 至 J 級,A 級是最高評級[1]。環聯的產品頁亦寫明,信貸評分是信貸機構做信貸批核時的其中一項參考資料,共分 10 級、A 至 J,當中以 A 為最高[2]。
要留意兩點:第一,評分只是審批因素之一,信貸提供者還會按自己的政策考慮收入、現有負債、申請額及其他資料[2];第二,自 2024 年 4 月「信資通」(多家個人信貸資料服務機構,MCRA)模式推行後,不同服務機構可以有各自的報告及評分系統。本文只講環聯(TU)這一套,不能把其他機構的分數直接對照。
A–J 有沒有官方分數對照表?
環聯官方確認的資料只有三點:分數由 1000 至 4000、評級分 A 至 J 共 10 級,以及 A 級最高。環聯沒有公開每級的分數上下限,也沒有公布 A–B、C–F 等分組對應的固定批核結果。因此,網上常見的「A 級由某分開始」或「某級一定拒批」都不應當作官方標準;要知道自己的級別,應直接查看最新環聯信貸報告。
二、評分如何計算?6 大關鍵因素
環聯說明,信貸評分會參考 6 個關鍵因素[1],並指還款紀錄是影響信貸評級的最大因素[3]。除這一點外,環聯沒有公開其餘因素的固定排序或百分比權重:
| 因素 | 官方有否公布權重 | 環聯說明重點 | 來源 |
|---|---|---|---|
| 還款紀錄 | 官方指為最大因素 | 準時還款最重要;逾期會影響評分 | [3] |
| 信貸額使用率 | 未公布百分比 | 已用信貸額佔總信貸額的比率,宜維持在 30%–50% 或以下 | [1] |
| 信貸查詢紀錄 | 未公布百分比 | 短時間內多次信貸申請查詢可能對評分不利 | [1] |
| 可使用信貸額 | 未公布百分比 | 反映已批出但尚未使用的信貸空間 | [1] |
| 過往信貸紀錄年期 | 未公布百分比 | 較長的信貸歷史能提供更多還款資料 | [1] |
| 過往信貸使用金額 | 未公布百分比 | 反映過往使用信貸的金額和模式 | [1] |
信貸額使用率是最多人忽略的一項。環聯舉例,如果你有兩張信用卡,應把每張卡及兩張卡合計的總使用率都維持在 50% 或以下[1]。換句話說,總信貸額使用率 = 已用信貸額 ÷ 總信貸額,數字越貼近或超過 50%,越容易被視為信貸壓力偏高。
另外要分清信貸申請查詢和自行查閱。短期內申請多項信貸產品會增加查詢,可能影響評分;你查看自己的信貸報告則不會降低評分[4]。
三、如何免費查閱環聯信貸報告?
由 2024 年 4 月 26 日 起,在信資通(MCRA)模式下,每位香港消費者每 12 個月 可向環聯免費索取一次個人信貸報告,讓消費者定期查閱、確保資料準確並防範身份盜用[4]。步驟如下:
- 下載環聯手機應用程式(TransUnion HK App),這是官方指定的免費領取方法[4]。
- 註冊帳戶:以香港身份證及香港手機號碼完成身份驗證。
- 領取「免費個人信貸報告(每 12 個月一次)」,在程式內開啟你的信貸報告。
- 逐項核對:檢查個人資料、賬戶資料、公眾紀錄與查詢紀錄是否最新及準確;如發現錯誤,可經環聯或相關信貸提供者提出修改[4]。
除了每年一次的免費報告,環聯亦說明:若你的信貸申請被拒絕,可依拒絕信上的網址並輸入指定代碼,透過環聯網站取得一份一次性的免費信貸報告,以了解被拒原因[5]。若想長期監察評分趨勢,環聯亦有月費訂閱的信貸報告、評分及提示服務,屬付費選項[2]。
四、評分如何影響貸款與信用卡 APR?
信貸提供者會用信貸報告和評分評估還款風險,但環聯沒有公開「某個 TU 級別等於某個 APR」的公式。銀行公布的最低 APR 通常附有指定貸款額、還款期、客戶條件或推廣期;即使兩人的環聯級別相同,收入、負債、借款額、還款期和銀行內部評分不同,批核結果也可以完全不同。
較實際的做法是:先查自己的報告是否準確,避免短時間內向多間機構正式申請,再用同一貸款額和還款期比較實際批出的 APR、總利息及費用。不要按網上流傳的 A–J 對照表預估息率,也不要因看到「最低 APR」便假設自己一定符合資格。
五、如何提升信貸評分?
環聯在官方改善指引中給出「應該做」與「切勿做」兩張清單,重點如下[3]:
應該做:
- 準時全額還款:還款紀錄是最大因素,按時全額還清卡數與貸款最關鍵。
- 維持信貸額使用率 30%–50%:不要用盡信用額,總使用率與每張卡使用率都控制在健康水平。
- 開設並保留信貸賬戶:至少有一個信貸賬戶(如信用卡),機構才有足夠資料計分;只用現金反而沒有信貸紀錄。
- 定期查閱信貸報告:監察評分趨勢,發現錯誤即時更正。
切勿做:逾期還款、只還最低還款額(min pay)、信貸額使用率超過 50%、短時間內同時申請多個信貸產品。
環聯亦提醒,改善評分一般最少需要 3 至 6 個月,而且提前還清或取消信貸賬戶都可能構成負面影響,宜按時、定期、全數還款,持之以恆[3]。若你手頭有多筆高息卡數想整合以壓低使用率,可一併參考結餘轉戶的做法。
六、常見迷思與避坑
環聯官方拆解了 5 大常見迷思,以下逐一對照[3]:
| 迷思 | 環聯說法 | 來源 |
|---|---|---|
| 自己查閱信貸報告會令評級下降 | 錯。查看自己的信貸報告不會降低評分,反而可用來核對資料 | [3] |
| 取消舊信貸戶口可提高評分 | 不一定。取消紀錄最長的賬戶可能縮短信貸歷史,反而影響評分 | [3] |
| 還清款項後負面紀錄即時消失 | 錯。相關負面紀錄在欠款全數清還後仍可保留最長 5 年 | [3] |
| 不用任何信貸產品就有最高評分 | 錯。沒有信貸賬戶就沒有計分基礎,無從評核信用人格 | [3] |
| 一筆過還清即時提高評分 | 不正確。一般最少需 3–6 個月,宜按時定期全數還款 | [3] |
要多補一句避坑:坊間所謂「洗底」並沒有捷徑。相關負面紀錄在欠款全數清還後仍可保留最長 5 年。能做的是由現在起準時還款、控制使用率、減少不必要的信貸申請,並核對報告資料是否正確。任何聲稱可即時刪除真實紀錄的服務,都應審慎看待。
FAQ
Q1:TransUnion 信貸評分的分數範圍是多少?
根據環聯官方資料,香港的環聯信貸評分由 1000 至 4000 分,相對信貸評級分為 A 至 J 共 10 級,A 級最高、J 級最低。環聯沒有公開各級的分數界線,實際級別應以最新個人信貸報告為準。
Q2:自己查閱信貸報告會扣分嗎?
不會。查看自己的環聯信貸報告不會降低信貸評分。定期查閱亦有助核對賬戶、查詢紀錄及個人資料,及早發現錯誤或可疑活動。
Q3:如何免費查閱環聯信貸報告?
由 2024 年 4 月 26 日起,在信資通(MCRA)模式下,每位香港消費者每 12 個月可向環聯免費索取一次個人信貸報告。方法是下載環聯手機應用程式、以身份證及香港手機號碼註冊後領取;此外,信貸申請被拒時可依拒絕信指示免費索取一份一次性報告。
Q4:信貸評分如何影響貸款利率?
評分是信貸提供者評估還款風險的其中一項資料,但沒有官方的 TU 級別與 APR 對照。實際批核及利率還要看收入、負債、借款額、還款期和機構內部準則;應以機構向你提供的實際 APR 和總還款額作比較。
Q5:負面紀錄還清後會即時消失嗎?
不會。按環聯資料,逾期等相關負面紀錄在欠款全數清還後仍可保留最長 5 年。還款狀態更新也不等於評分即時回升,之後仍要靠持續準時還款和良好信貸習慣逐步改善。
Q6:信貸額使用率應維持在多少?
環聯建議把每張信用卡及全部信用卡的總信貸額使用率維持在 30% 至 50% 或以下。使用率超過 50% 可能被視為信貸習慣欠佳或有過度消費傾向,對評分不利。
延伸閱讀
- 稅務貸款比較 2026:實際年利率 APR、手續費與還款期全攻略
- 結餘轉戶比較 2026:低息整合卡數與私貸方法
- 供款與入息比率(DSR)計算機 2026:上限五成、卡數稅貸都計
- 香港報稅攻略 2026:薪俸稅死線 + 5 大慳稅工具 + 免稅額全表
- 信用卡迎新優惠 2026:最高回贈與里數、多張卡比較
免責聲明:以上資料截至 2026 年 8 月 1 日,主要來源為環聯(TransUnion HK)官方公開頁面,只供一般參考,並非信貸、稅務或法律意見。信貸評分只是審批因素之一,能否獲批及實際利率以信貸提供者的最新條款和個別評估為準。
資料來源
- 環聯,「甚麼是信貸評級?信貸評級是『信用人格』參考指標」(評分 1000–4000、A 至 J 級、6 大計算因素、信貸額使用率 30%–50%)。https://personalsolution.transunion.hk/learn/zh/credit-score-helps.html
- 環聯,「信貸報告、評分及提示服務」(信貸評分共分 10 級 A 至 J、A 為最高、訂閱服務)。https://www.transunion.hk/zh/product/credit-report
- 環聯,「如何改善我的信貸評分?」(還款紀錄為最大因素、應做與切勿做清單、5 大迷思、負面紀錄保留 5 年、改善需 3–6 個月)。https://personalsolution.transunion.hk/learn/zh/improve-my-credit-score.html
- 環聯,「如何領取我的免費個人信貸報告?」(2024-04-26 起每 12 個月一次免費、經手機程式領取、自行查閱屬軟性查詢不影響評分)。https://www.transunion.hk/zh/education/get-free-credit-report
- 環聯,「信貸申請被拒?索取你的免費信貸報告」(被拒時可依代碼免費索取一次性報告)。https://www.transunion.hk/zh/assistance/credit-report-at-no-charge